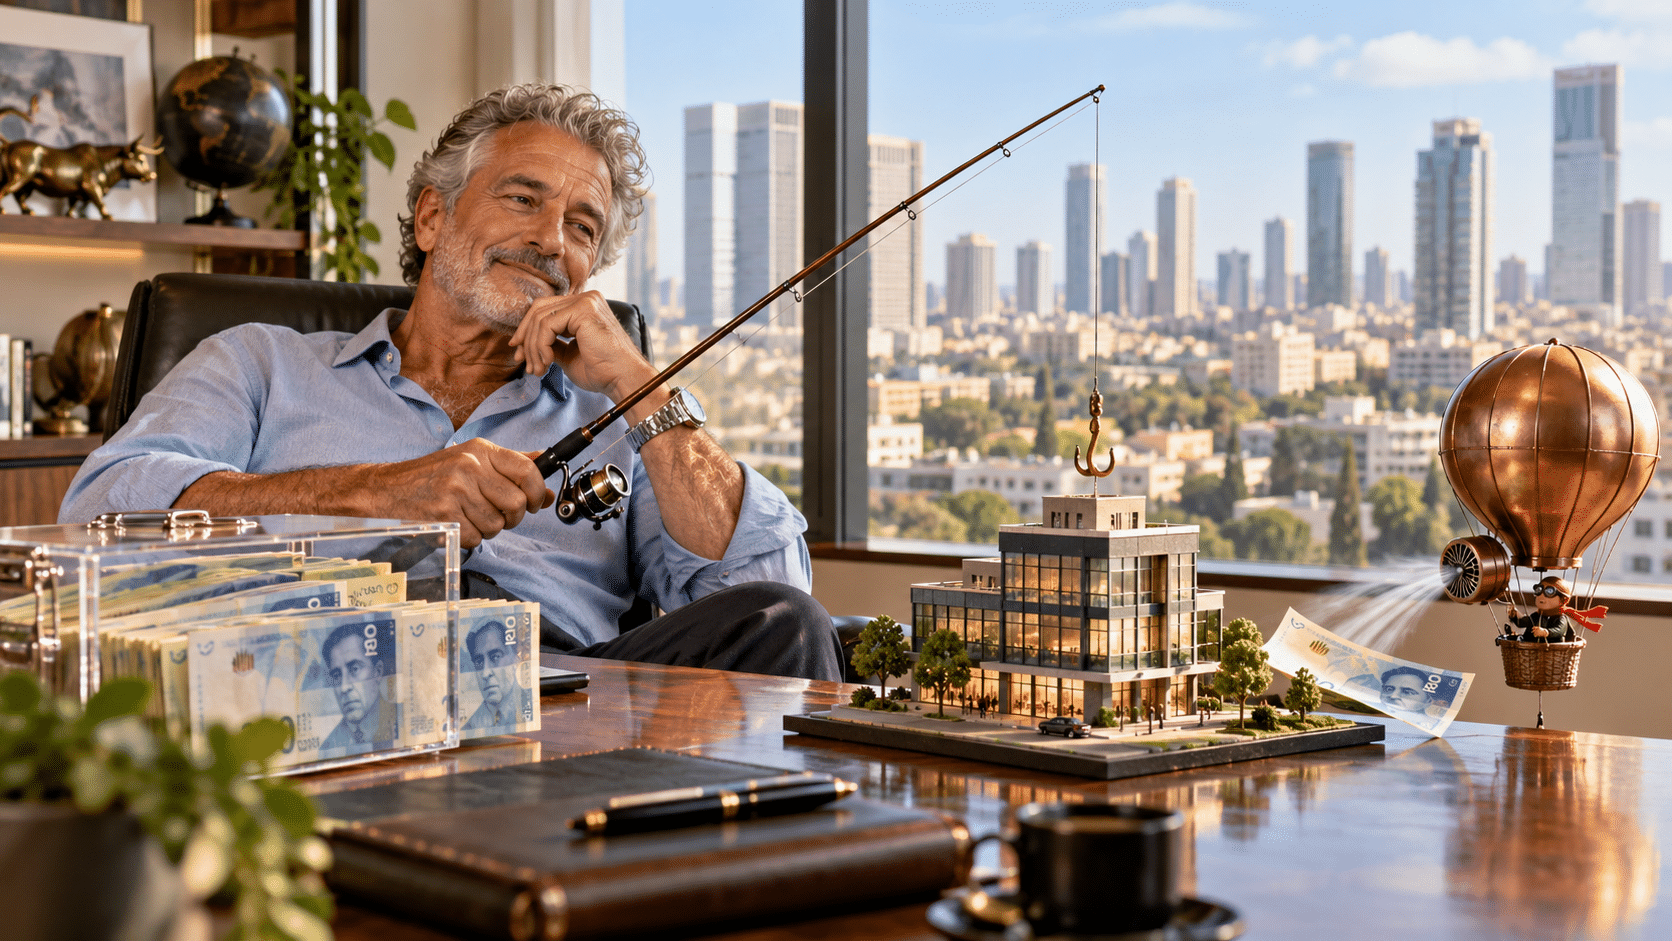
אחת הטענות הנפוצות בעולם ההשקעות היא שמזומן הוא נכס בעייתי: האינפלציה שוחקת את כוח הקנייה שלו, והוא אינו מייצר תשואה משמעותית לאורך זמן ובכל זאת, כאשר בוחנים את התנהלותם של משקיעים אמידים, מתגלה תמונה מורכבת יותר.
משקיעים בעלי הון מחזיקים לעיתים חלק משמעותי מההון במזומן או בנכסים נזילים, למרות שהם מודעים היטב להשפעת האינפלציה.
הסיבה לכך אינה חוסר ידע, אלא הבנה עמוקה של תפקיד הנזילות במבנה פיננסי.
נזילות היא חופש פעולה, נזילות פיננסית היא היכולת להחזיק נכסים שניתן להמיר במהירות למזומן ללא פגיעה משמעותית בערכם.
כאשר משקיע מחזיק נזילות מספקת, הוא אינו נאלץ למכור נכסים ארוכי טווח כאשר השוק יורד.
במקום זאת, הוא יכול לבחור את העיתוי.
היכולת לבחור מתי לפעול היא אחד היתרונות הגדולים ביותר של נזילות פיננסית.
הדוגמה של וורן באפט
המשקיע המפורסם וורן באפט נחשב לאחד התומכים הגדולים בהשקעות ארוכות טווח.
אך במקביל, החברה שבניהולו, Berkshire Hathaway, מחזיקה באופן קבוע עתודות מזומן גדולות מאוד.
בשנים האחרונות דיווחה החברה על עתודות מזומן בהיקף של מאות מיליארדי דולרים, הדבר עורר לעיתים ביקורת מצד משקיעים שטענו כי הכסף "אינו עובד", באפט עצמו הסביר לא פעם כי המזומן נועד למטרה ברורה.
האסטרטגיה של החזקת מזומן אינה ייחודית למשקיעים גדולים בלבד, גם משקי בית פרטיים צריכים להחליט כמה נזילות להחזיק כחלק מתכנון פיננסי, על כך ניתן לקרוא במאמר: כמה נזילות צריך להחזיק אדם עם שכר גבוה.
נזילות מאפשרת לפעול כאשר מתרחשות הזדמנויות נדירות בשוק.
כאשר שווקים יורדים בחדות או כאשר חברות איכותיות נסחרות במחיר נמוך, משקיעים בעלי נזילות יכולים לפעול במהירות.
המשמעות היא שהמזומן אינו רק נכס פסיבי, לעיתים הוא דווקא מאפשר את ההשקעות הרווחיות ביותר.
מניעת מכירה כפויה
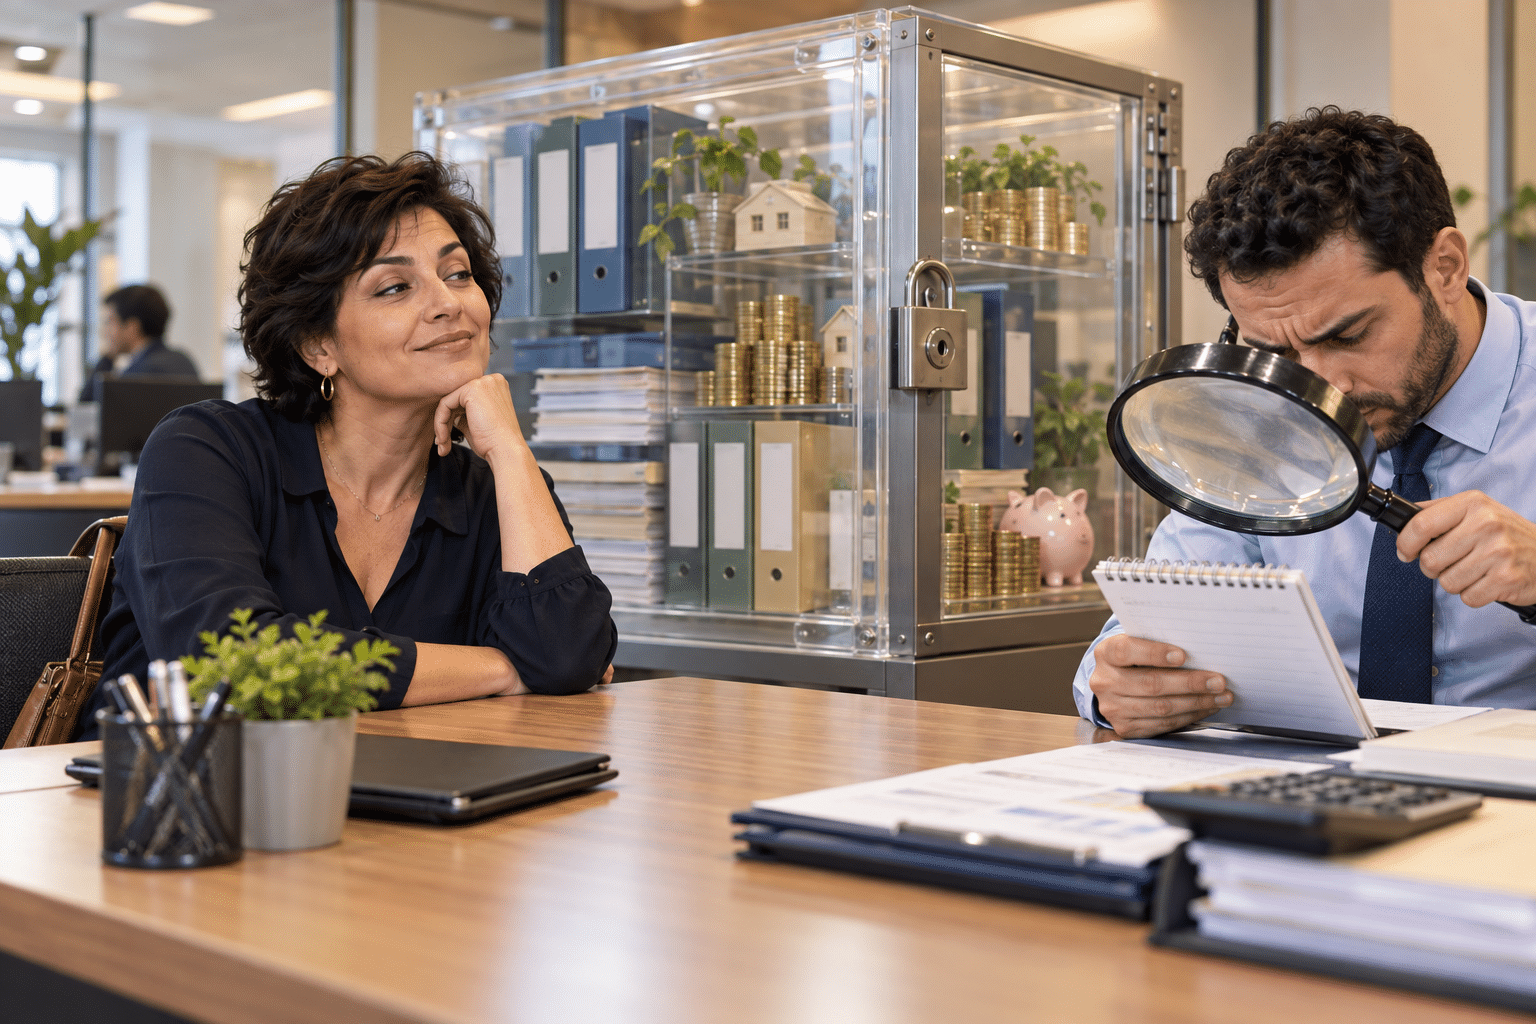
סיבה נוספת להחזקת מזומן היא הימנעות ממכירת נכסים בלחץ, כאשר תיק השקעות אינו כולל נזילות מספקת, כל הוצאה בלתי צפויה עלולה לאלץ מכירת נכסים, לעיתים מכירות כאלה מתרחשות דווקא בתקופות של ירידות בשוק.
נזילות מאפשרת למשקיע להימנע מהחלטות שמתקבלות תחת לחץ, במובן זה, המזומן משמש כשכבת הגנה בתוך מבנה ההון.
הפסיכולוגיה של ניהול נזילות
ניהול נזילות אינו רק עניין של מספרים, יש לו גם היבט פסיכולוגי: משקיעים רבים נוטים לקחת סיכונים גדולים יותר כאשר כל ההון מושקע, לעומת זאת, כאשר חלק מההון נשאר נזיל, קל יותר לשמור על משמעת השקעה.
הידיעה שקיימת כרית נזילות מאפשרת להתמודד עם תנודתיות השוק בצורה רגועה יותר.
במקרים רבים, נזילות אינה רק כלי פיננסי אלא גם כלי לניהול התנהגותי של השקעות.
כמה מזומן מחזיקים משקיעים אמידים
מחקרים על משקיעים בעלי הון גבוה מצביעים על כך ששיעור המזומן בתיקי השקעות משתנה בהתאם לגיל, לרמת הסיכון ולמבנה ההון, לעיתים מדובר בכ-10 עד 15 אחוז מהתיק.
אצל משקיעים מבוגרים יותר או בתקופות של אי ודאות כלכלית, השיעור עשוי להיות גבוה יותר.
עם זאת, רוב המשקיעים האמידים אינם מחזיקים את כל ההון במזומן.
המטרה היא איזון בין נזילות לבין השקעות ארוכות טווח.
נזילות אינה רק החזקת מזומן, לעיתים מדובר במבנה של מספר שכבות גישה למזומן.
המודל הזה מוסבר במאמר: מבנה הנזילות בשלוש שכבות.
הסיכון בהחזקת מזומן
החזקת מזומן לאורך זמן אינה חפה מחסרונות: האינפלציה מפחיתה בהדרגה את כוח הקנייה של הכסף, לכן משקיעים אמידים אינם שואפים להחזיק כמויות גדולות של מזומן לאורך זמן ללא סיבה.
בדרך כלל הנזילות היא חלק ממבנה פיננסי רחב יותר הכולל: השקעות בשוק ההון, נדל"ן, נכסים פרטיים והשקעות ארוכות טווח אחרות.
המזומן משמש כשכבה תפעולית בתוך המבנה הכולל.
החזקת מזומן אינה סתירה לאסטרטגיית השקעה ארוכת טווח.
משקיעים עשירים משתמשים בנזילות ככלי לניהול סיכונים, לשמירה על גמישות פיננסית ולניצול הזדמנויות השקעה.
למרות שהאינפלציה שוחקת את ערך המזומן, הנזילות מאפשרת להימנע ממכירות כפויות ולפעול בזמן הנכון.
במילים אחרות, מזומן אינו רק נכס שמפסיד ערך, לעיתים הוא מהווה את הבסיס ליכולת לפעול כאשר השוק משתנה.
לכן עבור משקיעים רבים מזומן אינו רק נכס נזיל אלא גם מנגנון שמאפשר לשמור על חופש פעולה.
במובן זה הנזילות אינה רק ביטחון אלא גם מרווח זמן לקבלת החלטות פיננסיות שקולות, רעיון שנידון במאמר זמן החלטה פיננסי.