
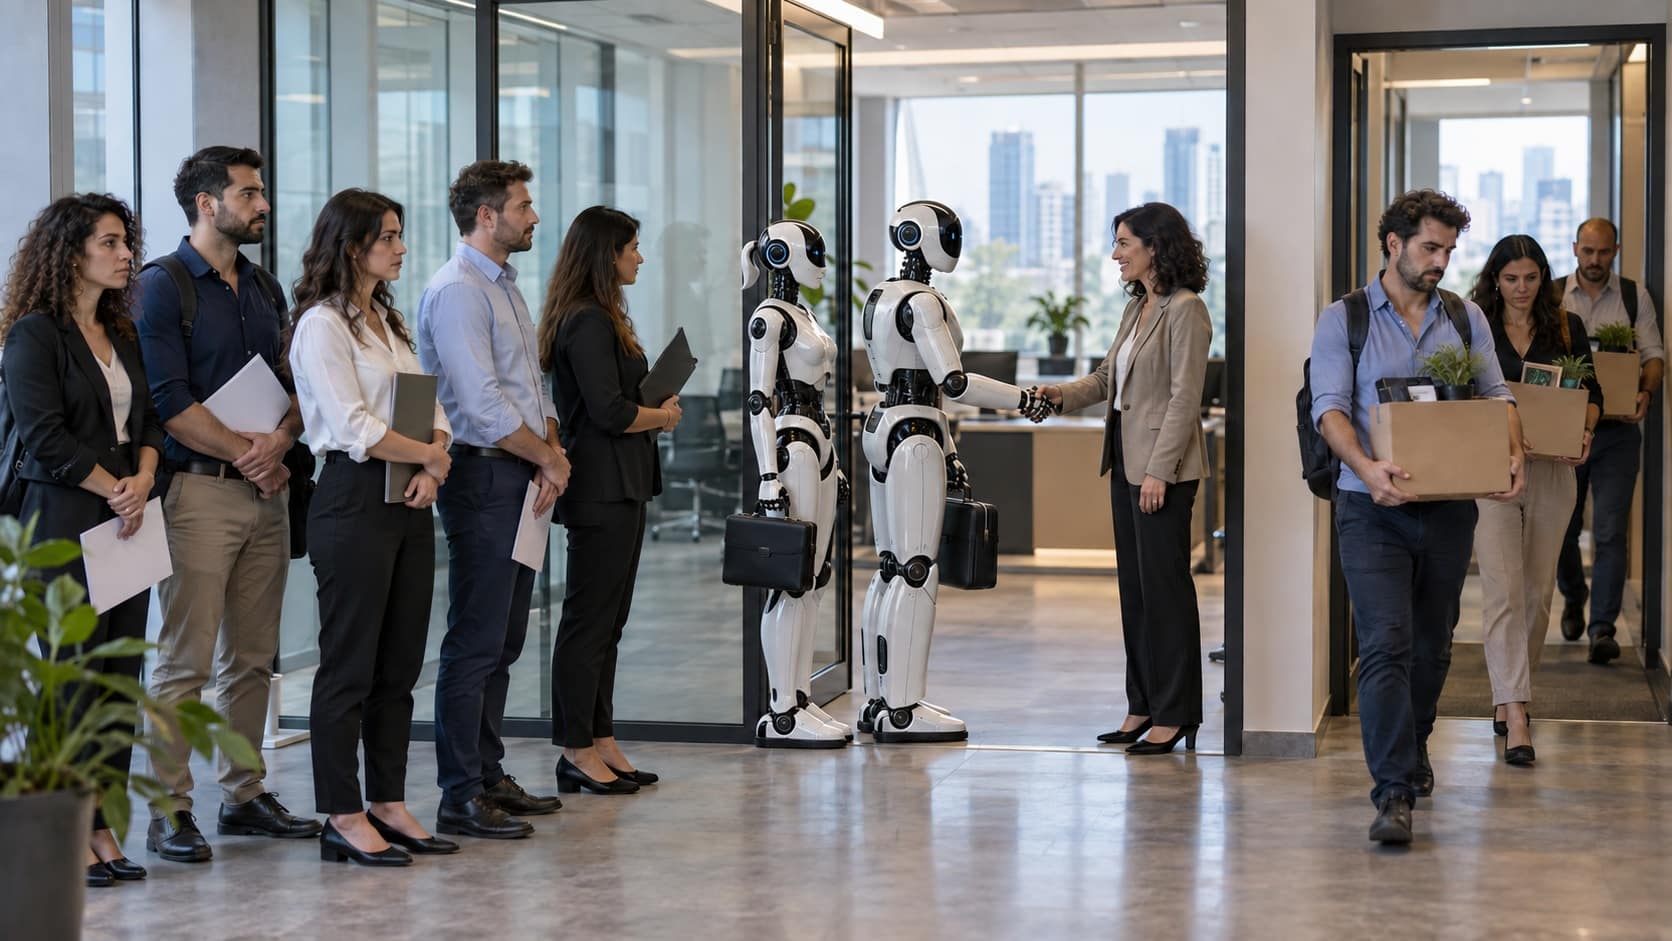
ההצעה לבטל את הפרשת העובד לפנסיה עד גיל 40 עשויה להגדיל את הנטו שלו, אבל היא אינה פותרת את הבעיה המרכזית: עלות העסקת העובד. כל עוד מלוא חובת ההפרשה של המעסיק נשארת, התמריץ לצמצם עובדים ולעבור לפרילנסרים, למיקור חוץ ול־AI רק הולך וגדל.
סיכום המאמר
מוצע לבטל את הפרשת העובד לפנסיה עד גיל 40, אך להשאיר את הפרשות המעסיק.
העובד יקבל יותר כסף בנטו, אבל המדינה אינה מעניקה לו כסף חדש.
עלויות הפנסיה והזכויות הנלוות מייקרות את העסקת העובדים.
מחקר בנק ישראל מצא שחלק גדול מעלות הפרשות המעסיק התגלגל בפועל לשכר העובדים.
מעסיקים עברו בהדרגה לעובדי קבלן, לפרילנסרים וכעת גם לAI.
ככל שהעסקת אדם יקרה ומסוכנת יותר, כך החלפת חלק מעבודתו בטכנולוגיה נעשית כדאית יותר.
הפתרון צריך להתחשב גם בעובד וגם במעסיק ולאפשר יותר בחירה באופן החיסכון.
מעדיפים להאזין?
המועצה הלאומית לכלכלה מציעה לבטל את חובת ההפרשה של העובד לפנסיה עד גיל 40, במטרה להגדיל לצעירים את הנטו. לפי ההצעה, הפרשת העובד בשיעור של 6% תבוטל, אבל הפרשות המעסיק לתגמולים ולפיצויים יישארו כפי שהן.
על פניו זה נשמע מצוין: העובד הצעיר יראה עוד כמה מאות שקלים בתלוש וירגיש שהמדינה עזרה לו להתמודד עם יוקר המחיה, אבל המדינה לא נותנת כאן כסף לעובד, היא בסך הכול מאפשרת לו להפסיק להעביר חלק מהשכר שלו לפנסיה.
במקביל היא משאירה את כל החובה על המעסיק.
זו לא רפורמה אמיתית בפנסיה, זו קוסמטיקה בתלוש השכר, וכאשר ההצעה עולה סמוך לבחירות, קשה שלא לראות בה גם כלכלת בחירות.
כולם מדברים על העובד, אף אחד לא מדבר על המעסיק
כשמדברים על פנסיית חובה תמיד מסתכלים רק מכיוון אחד: כמה כסף יהיה לעובד בגיל הפרישה, אבל מי שמעסיק עובדים יודע שהשכר שמופיע בתלוש הוא רק חלק מעלות ההעסקה: מעבר לשכר יש הפרשות לפנסיה, פיצויים, חופשות, ימי מחלה והתחייבויות נוספות.
אפשר לקרוא לזה זכויות סוציאליות, אבל מבחינת העסק זו עדיין הוצאה, ככל שמעמיסים יותר על העסקת עובד, כך המעסיק צריך לחשוב פעמיים לפני שהוא מגייס עוד אדם.
אני לא אומר שלא צריך לדאוג לעובדים, אני אומר שכל הסדר חייב להיות טוב לשני הצדדים, צריך להיות מצב של Win-Win: אם העובד מרוויח והמעסיק רק מקבל עוד חשבון, אין כאן איזון וכשאין איזון, השוק בסופו של דבר יוצר אותו בעצמו.
פנסיית החובה לא נפלה מהשמיים
כאשר פנסיית החובה נכנסה, הציגו אותה כאילו המעסיק יוסיף מכיסו כסף לטובת העובד, אלא שבפועל אי אפשר לקבוע בחוק מי באמת יישא בעלות לאורך זמן.
מחקר של בנק ישראל מצא שהעובדים שלא חסכו לפנסיה לפני כניסת ההסדר סבלו מהאטה בעליית השכר שלהם, בשיעור שהיה דומה להפרשות שהוטלו על המעסיקים.
במילים פשוטות: על הנייר המעסיק שילם, אבל בפועל רוב העלות חזרה אל העובד דרך השכר.
מעבר לפגיעה בשכר, כשמייקרים את העסקת העובד פוגעים גם בכדאיות להעסיק עובדים נוספים. בעל עסק אינו יכול להעסיק אנשים רק מפני שהמדינה החליטה שזה הדבר הנכון, הוא צריך להיות מסוגל לשלם את כל העלויות גם בחודש חלש, בזמן מלחמה, בתקופת משבר או כאשר לקוחות אינם משלמים בזמן.
אחר כך, אם אין לו כסף להעביר את ההפרשות במועד, הופכים אותו מיד למעסיק לא מוסרי או לעבריין: אף אחד לא שואל אם העסק נקלע לקשיים, ואם דווקא כל ההתחייבויות שהעמיסו עליו הן אלו שדחפו אותו לשם.
פקידים אינם יכולים לנהל את העסק במקום בעל העסק, לקבוע עבורו כמה ישלם ולהניח שתמיד יהיה לו מאיפה להביא את הכסף.
בהתחלה עברו לעובדי קבלן, אחר כך לעצמאים והיום לAI
במשך שנים מעסיקים חיפשו דרכים להתמודד עם העלות והסיכון שבהעסקת עובדים: בהתחלה עברו לעובדי קבלן, אחר כך ניסו לעבוד עם פרילנסרים ונותני שירותים עצמאיים, בהמשך גם האפשרות הזאת הפכה למסוכנת יותר, משום שבמקרים מסוימים עצמאי שעבד באופן קבוע מול עסק היה יכול לטעון בדיעבד שהתקיימו יחסי עובד מעסיק ולדרוש זכויות של שכיר.
עכשיו הגיע ה־AI.
AI אינו מקבל משכורת. אין לו פנסיה, פיצויים, חופשה או ימי מחלה, הוא אינו מגיש תביעה להכרה ביחסי עובד מעסיק ואינו יוצר למעסיק התחייבות שתמשיך להצטבר גם כאשר העסק נמצא בקשיים.
הAI לא צמח בגלל פנסיית החובה ודיני העבודה, הטכנולוגיה הייתה מתפתחת בכל מקרה, אבל ככל שהעסקת אדם נעשתה יקרה, מורכבת ומסוכנת יותר, כך נעשה משתלם יותר להחליף חלק מהעבודה שלו בטכנולוגיה.
לא צריך שמעסיק ישנא עובדים כדי שיעבור לAI. מספיק שהוא יעשה חשבון.
כשהעבודה האנושית יקרה, משתלם לפתח מכונה
הדבר הזה אינו חדש. מנגנונים שהופעלו באמצעות קיטור היו מוכרים כבר בעולם העתיק, אבל לא הייתה אז סיבה כלכלית להפוך אותם למנוע של המשק.
כאשר כוח העבודה היה זול וזמין, לא השתלם להשקיע הון בפיתוח מכונות שיחליפו אותו, אחת התאוריות המרכזיות לגבי המהפכה התעשייתית בבריטניה היא שהשילוב בין עבודה יקרה לבין אנרגיה זולה יצר תמריץ להחליף עבודה אנושית במכונות.
זה בדיוק האיזון החוזר שאני מדבר עליו.
אם המדינה הופכת את העסקת העובד ליקרה מדי, השוק יחפש חלופה זולה יותר: פעם זו הייתה מכונת הקיטור, אחר כך פס הייצור והמחשב, והיום זה הAI ואז העובדים מתלוננים שהטכנולוגיה עומדת לקחת להם את מקום העבודה, אבל אי אפשר לדרוש עוד ועוד הגנות ותשלומים בלי לשאול מתי יגיע הרגע שבו כבר לא יהיה כדאי להעסיק את העובד שעליו מבקשים להגן.
בסוף עלול להיווצר מצב שבו לעובד יש המון זכויות על הנייר, אבל אין לו מקום עבודה שבו הוא יכול לממש אותן.
אני רואה את זה גם אצלי בעסק. במקום להקים שוב מערך גדול של עובדים, אני מחבר את מערכת הCRM לוואטסאפ בוט ולAI, כדי לתת ללקוחות מידע ושירות באופן אוטומטי. לא מפני שאני נגד עובדים, אלא מפני שכאשר הטכנולוגיה יכולה לבצע חלק מהעבודה במהירות ובעלות נמוכה יותר, בעל עסק אינו יכול להתעלם ממנה.
ומה יקרה לפנסיה של מי שלא תהיה לו עבודה?
זו האירוניה הגדולה בהצעה הנוכחית: מציעים להשאיר את הפרשות המעסיק כדי לשמור על הפנסיה של העובד, אבל לא שואלים כמה עובדים בכלל יהיו למעסיק בעוד כמה שנים.
כל עובד שמוחלף בAI הוא גם עובד שלא מקבל שכר, לא מפריש לפנסיה וגם המעסיק אינו מפריש עבורו, לכן הדרך לשמור על עתידם של העובדים אינה רק להגדיל שוב ושוב את שיעורי ההפרשה: קודם כול צריך לדאוג שיהיו מקומות עבודה ושיהיה כדאי להעסיק בני אדם.
בלי עבודה אין שכר, ובלי שכר אין פנסיה.
הקרמה של ענף הביטוח
אני נלחמתי בעבר נגד התמיכה של לשכת סוכני הביטוח בהרחבת החובות הפנסיוניות המוטלות על המעסיק.
לדעתי, הלשכה הסתכלה בעיקר על צד אחד של המשוואה: ההנחה הייתה שככל שהמדינה תחייב להפריש יותר כסף לפנסיה ולביטוחים, ייכנס יותר כסף לענף וגם הכנסות הסוכנים יגדלו.
אלא שלא שאלו מה יקרה למעסיק שצריך לממן את הכול ומה יקרה לעובד כאשר המעסיק יחליט שלא משתלם לו לגייס אותו.
עכשיו הגיע הAI, וכאן נמצאת הקרמה.
AI לא מגדיל את ההכנסות של סוכני הביטוח. לכל עובד שהוא מחליף אין משכורת, אין הפרשות לפנסיה ואין הכנסה לסוכן מההפקדות שלו.
מי שתמך בעוד ועוד חובות על המעסיק כדי להגדיל את ההפרשות לענף, עזר בעקיפין להגדיל את התמריץ להחליף את העובדים שעל ההפרשות שלהם הענף מתקיים.
לא תיקון קוסמטי, שינוי אמיתי
ביטול הפרשת העובד עד גיל 40 אולי יוסיף כסף לנטו וייראה טוב בתלוש. אבל הוא אינו מטפל בבעיה האמיתית: העלות הכוללת של העסקת עובד והכפייה של המדינה על העובד ועל המעסיק.
אם באמת רוצים לבצע שינוי, צריך לפתוח לדיון את כל המבנה של פנסיית החובה.
צריך לשאול מדוע המדינה קובעת לאדם כמה הוא חייב לחסוך, באיזה מוצר ובאיזה מבנה.
צריך לאפשר לאנשים לקחת אחריות על עתידם ולבחור כיצד לחסוך, במסגרת אפיקי חיסכון ארוכי טווח שיקבלו הכרה במס.
אפשר לקבוע ברירת מחדל ולהסביר לציבור מדוע חשוב לחסוך, אבל יש הבדל בין ברירת מחדל לבין כפייה, ויש הבדל בין עידוד חיסכון לבין הטלת החשבון על המעסיק.
העיקרון חייב להיות פשוט: כל הסדר צריך לעבוד גם עבור העובד וגם עבור מי שמעסיק אותו.
כאשר מתעלמים מצד אחד, האיזון חוזר בדרך אחרת. במקרה הזה קוראים לו AI.
נושא פנסיית החובה הוא חלק מדיון רחב יותר על התנהלות פיננסית ועל מידת האחריות שהמדינה צריכה להשאיר בידי העובד והמעסיק.
האם ביטול הפרשת העובד לפנסיה יפתור את יוקר המחיה?
ביטול הפרשת העובד לפנסיה יגדיל את הנטו שלו בטווח הקצר, אך לא יפחית את יוקר המחיה ולא יקל על עלות ההעסקה. כל עוד הפרשות המעסיק נשארות, העסקת עובדים תמשיך להיות יקרה והמעסיקים ימשיכו לחפש חלופות כמו מיקור חוץ ו AI.
שאלות ותשובות
מה כוללת ההצעה לביטול הפרשות העובד לפנסיה?
ההצעה היא לבטל את חובת ההפרשה של העובד לפנסיה עד גיל 40, אך להשאיר את הפרשות המעסיק לתגמולים ולפיצויים. כך הנטו של העובד יגדל, אבל עלות המעסיק לא תקטן.
האם ביטול הפרשת העובד יגדיל את הנטו?
כן. העובד ישאיר בידיו חלק מהסכום שכיום מנוכה משכרו לפנסיה. עם זאת, מדובר בכסף של העובד עצמו ולא במענק חדש שהמדינה נותנת לו.
האם המעסיק באמת נושא בעלות ההפרשה לפנסיה?
החוק מטיל על המעסיק את התשלום, אבל מחקר בנק ישראל מצא שחלק גדול מהעלות התגלגל בפועל אל העובדים באמצעות האטה בעליית השכר. בטווח הארוך השוק מתאים את השכר ואת מספר העובדים לעלות ההעסקה הכוללת.
כיצד פנסיית חובה קשורה למעבר לAI?
ככל שהעסקת עובד כרוכה ביותר עלויות והתחייבויות, כך גדל התמריץ להשתמש בטכנולוגיה שמבצעת חלק מעבודתו. AI אינו דורש שכר, פנסיה, פיצויים, חופשה או ימי מחלה.
האם צריך לבטל לחלוטין את החיסכון לפנסיה?
לא. צריך לעודד אנשים לחסוך לטווח ארוך ולתת להם הטבות מס, אך לאפשר להם יותר בחירה כיצד והיכן לחסוך. כל פתרון צריך להתחשב גם בביטחון של העובד וגם בכדאיות של המעסיק להמשיך להעסיק אותו.
